TrendSpike Stay Ahead
Research Domain

Business & Finance

Business trends and updates

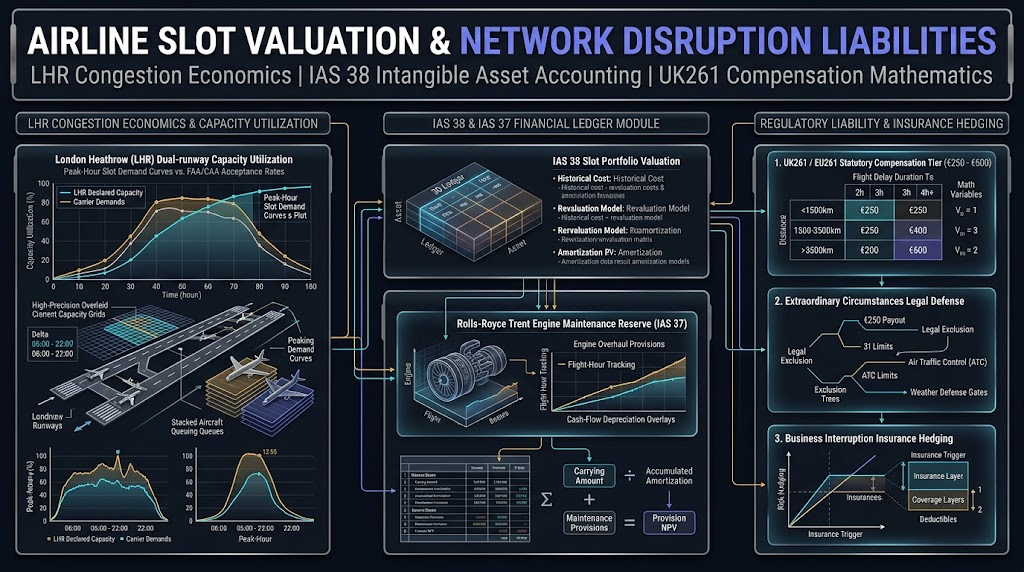
Airline Slot Valuation and Network Disruption Liabilities: LHR Dual-Runway Congestion Economics, IAS 38 Intangible Asset Monetization, and UK261 Statutory Compensation Mathematics

Airline Slot Valuation and Network Disruption Liabilities: LHR Dual-Runway Congestion Economics, IAS 38 Intangible Asset Monetization, and UK261 Statutory Compensation Mathematics

An institutional aviation economics and regulatory compliance analysis of London Heathrow schedule bottlenecks, examining IATA Worldwide Airport Slot Guidelines (WASG), IAS 38 intangible asset slot accounting, Rolls-Royce Trent engine maintenance reserves, and UK261 statutory passenger compensation liabilities.

Sep 18, 2026 Read Analysis →
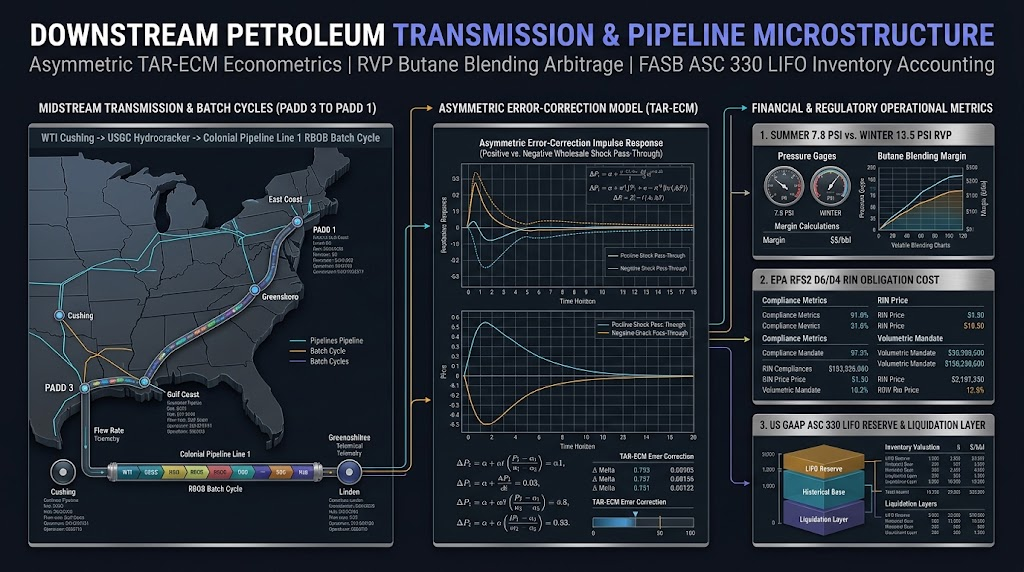
Downstream Petroleum Price Transmission and Midstream Pipeline Microstructure: Asymmetric Error-Correction Econometrics, RVP Blending Arbitrage, and ASC 330 LIFO Accounting

Downstream Petroleum Price Transmission and Midstream Pipeline Microstructure: Asymmetric Error-Correction Econometrics, RVP Blending Arbitrage, and ASC 330 LIFO Accounting

An institutional econometrics and physical commodity supply-chain analysis of crude-to-refined-product price transmission, examining threshold autoregressive error-correction models (TAR-ECM), FERC midstream pipeline batching, Reid Vapor Pressure (RVP) butane blending, and FASB ASC 330 LIFO inventory accounting.

Sep 17, 2026 Read Analysis →
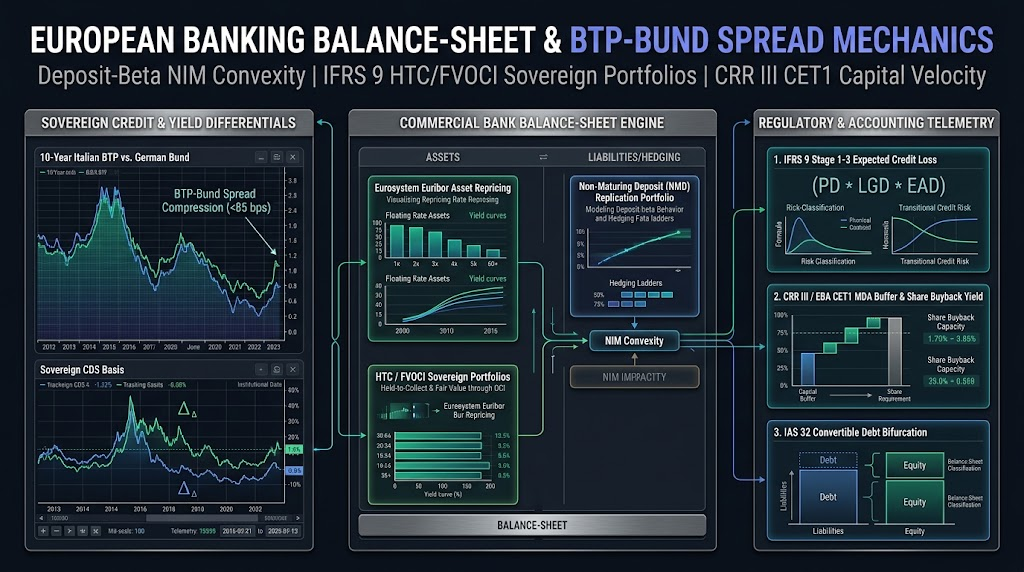
European Banking Balance-Sheet Mechanics and Sovereign BTP-Bund Spread Transmission: Deposit-Beta NIM Convexity, IFRS 9 Sovereign Bond Accounting, and CET1 Capital Velocity

European Banking Balance-Sheet Mechanics and Sovereign BTP-Bund Spread Transmission: Deposit-Beta NIM Convexity, IFRS 9 Sovereign Bond Accounting, and CET1 Capital Velocity

An institutional quantitative banking and sovereign credit analysis of the Italian FTSE MIB financial sector, examining Eurosystem deposit-beta Net Interest Margin (NIM) dynamics, BTP-Bund yield spread transmission across IFRS 9 HTC/FVOCI bond portfolios, Stage 1-3 Expected Credit Loss (ECL) provisioning, and CRR III CET1 capital distribution.

Sep 16, 2026 Read Analysis →
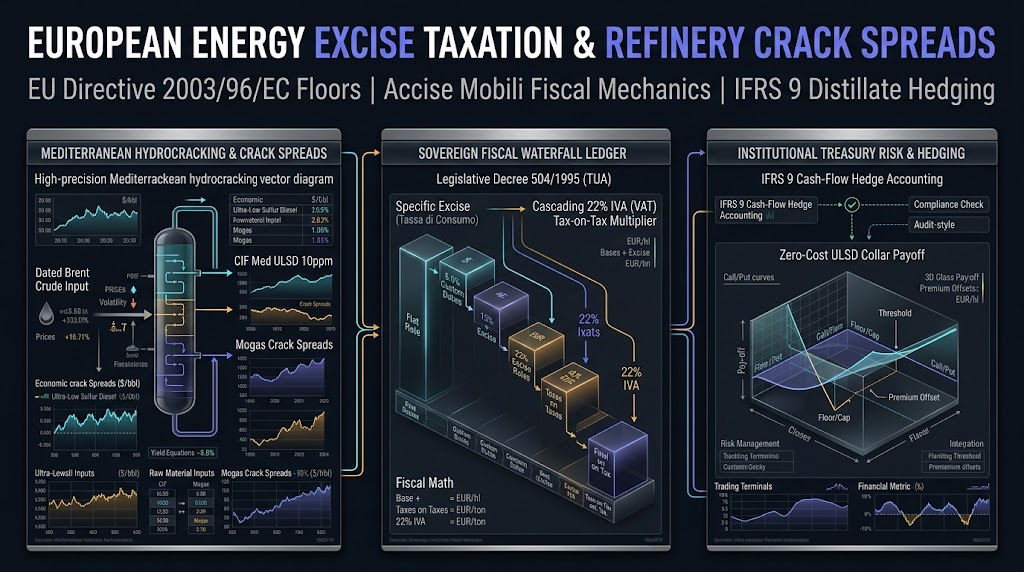
European Energy Excise Taxation and Mediterranean Refinery Crack Spreads: EU Directive 2003/96/EC Floors, Accise Mobili Fiscal Mechanics, and IFRS 9 Distillate Hedging

European Energy Excise Taxation and Mediterranean Refinery Crack Spreads: EU Directive 2003/96/EC Floors, Accise Mobili Fiscal Mechanics, and IFRS 9 Distillate Hedging

An institutional fiscal policy and energy commodities analysis of European hydrocarbon excise taxation, examining EU Directive 2003/96/EC statutory floors, Italian Testo Unico delle Accise (TUA) cascading VAT mechanics, Mediterranean ULSD crack spreads, and IFRS 9 corporate fleet hedging.

Sep 16, 2026 Read Analysis →
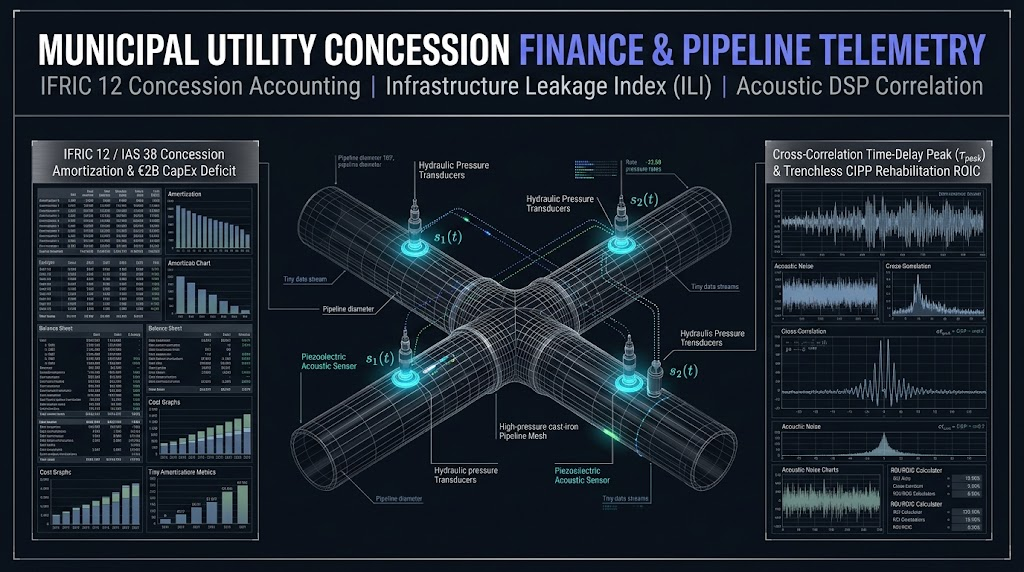
Municipal Utility Concession Finance and Subterranean Pipeline Telemetry: IFRIC 12 Accounting, Structural Leakage Index (ILI) Mechanics, and CapEx Amortization

Municipal Utility Concession Finance and Subterranean Pipeline Telemetry: IFRIC 12 Accounting, Structural Leakage Index (ILI) Mechanics, and CapEx Amortization

An institutional infrastructure finance and civil telemetry analysis of European municipal water concession networks, examining IFRIC 12 Service Concession Arrangements, Infrastructure Leakage Index (ILI) hydraulics, acoustic cross-correlation signal processing, and utility CapEx financing.

Sep 14, 2026 Read Analysis →
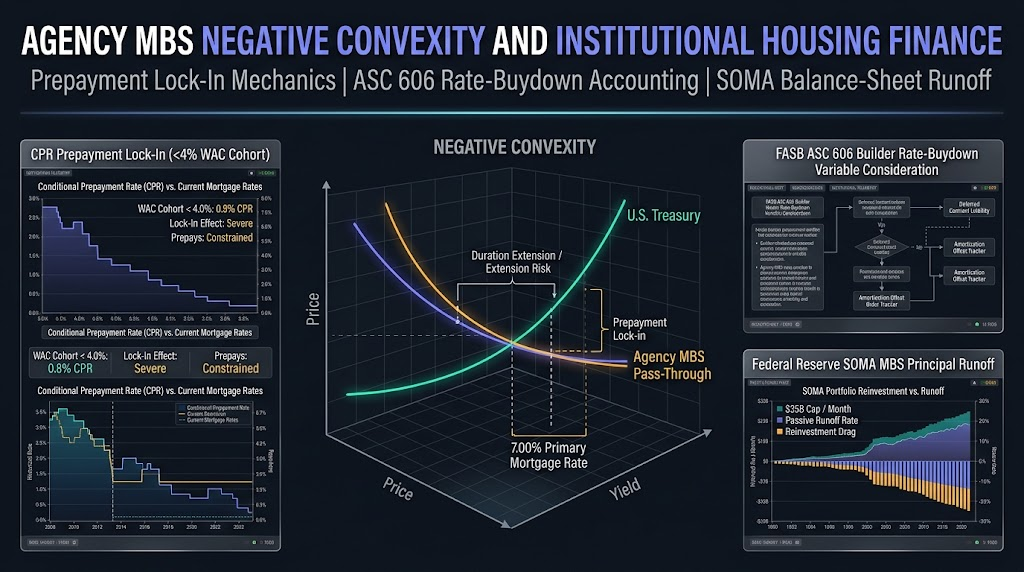
Agency MBS Negative Convexity and Institutional Housing Finance: Prepayment Lock-In Mechanics, ASC 606 Rate-Buydown Accounting, and SOMA Balance-Sheet Runoff

Agency MBS Negative Convexity and Institutional Housing Finance: Prepayment Lock-In Mechanics, ASC 606 Rate-Buydown Accounting, and SOMA Balance-Sheet Runoff

A quantitative fixed-income and corporate finance analysis of the U.S. agency mortgage-backed securities (MBS) market, examining conditional prepayment rate (CPR) lock-in, Option-Adjusted Spread (OAS) duration extension, FASB ASC 606 homebuilder rate-buydown accounting, and Single-Family Rental (SFR) securitization.

Sep 13, 2026 Read Analysis →
European Central Bank (ECB) Monetary Policy Transmission: Deposit Facility Rate Corridors, TLTRO III Liquidity Absorption, and the Transmission Protection Instrument (TPI)

European Central Bank (ECB) Monetary Policy Transmission: Deposit Facility Rate Corridors, TLTRO III Liquidity Absorption, and the Transmission Protection Instrument (TPI)

An institutional central bank policy analysis examining ECB monetary transmission mechanisms, Deposit Facility Rate (DFR) corridor mechanics, quantitative tightening (QT) balance-sheet runoff, and sovereign bond spread fragmentation under the Transmission Protection Instrument (TPI).

Sep 11, 2026 Read Analysis →